
前言
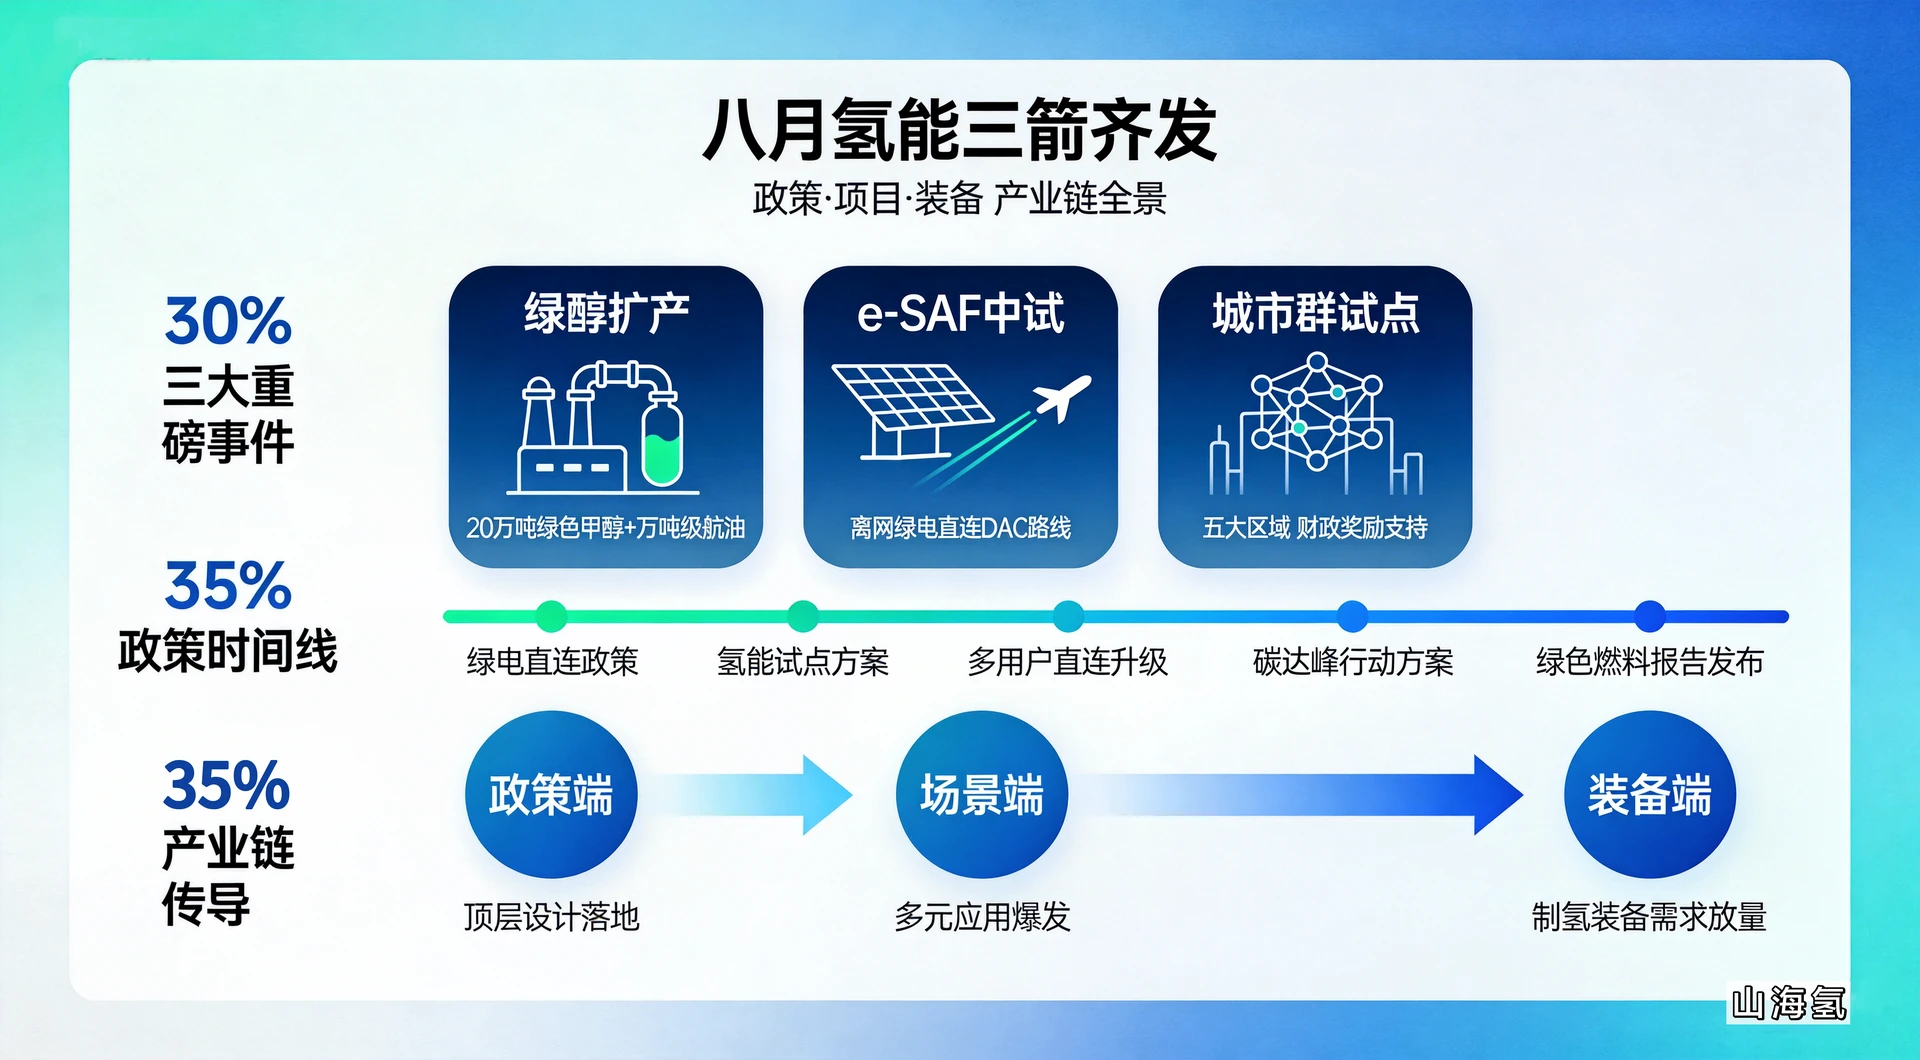
8月,氢能与绿色燃料领域密集传来重磅消息。上海电气洮南二期20万吨绿色甲醇+1万吨SAF项目启动建设,宁夏国内首个离网型绿电直连DAC-e-SAF中试项目完成双备案,三部委正式确定5大城市群开展氢能综合应用试点。从上游制氢装备到下游绿色燃料应用,从工程项目落地到顶层政策加持,绿氢——绿色燃料——多场景应用的产业全景图正在加速成形。
一、项目端:两条绿色燃料路线同时加码
1、上海电气洮南二期启动
44亿打造全球首个绿氢耦合生物质绿色甲醇项目。8月20日,上海电气吉林洮南绿氢耦合生物质绿色醇油一体化二期项目正式启动建设,预计2028年全面建成投产。投产后可实现年产20万吨绿色甲醇、1万吨可持续航空燃料(SAF)的产能规模[1]。
项目总投资约28.65亿元(备案口径),将建设生物质气化装置、电解水制氢装置、变换及低温甲醇洗装置、甲醇合成及精馏装置、SAF装置等。二期项目将采用一步法合成航油新工艺,避开"甲醇再制航油"的高成本路径,把绿色燃料应用场景从航运拓展至航空赛道[1]。
回溯项目脉络,一期已于2025年7月投产,建设风电67.2MW、电解水制氢8200Nm³/h(碱性+PEM),耦合生物质气化工艺年产5万吨绿色甲醇,是全球首个商业化绿氢耦合生物质气化制取绿色甲醇的示范项目[1]。2026年1月,国家绿色发展基金出资4.95亿元领投上海电气旗下上海绿创纪元科技公司,支持二期建设。
绿色甲醇+SAF一体化路线的落地,意味着PEM电解水制氢的下游需求不再局限于传统交通和储能场景,而是延伸至化工原料和航空燃料等更大规模的应用市场。
2、宁夏e-SAF中试双备案
离网绿电直连破解产业化痛点
几乎同一时间,宁夏碳生万物千吨级DAC可持续航空燃油中试项目正式完成 "化工主装置+离网绿电直连系统"双备案,全面进入工程建设阶段。
比起千吨级规模,更值得行业关注的是项目采用的离网型绿电直连技术路线——配套建设专属光伏场区,通过专用直连线路直接接入厂区电源切换系统,全程以原生光伏电力驱动DAC捕集、气体纯化、电解制氢、航油合成等全工艺流程。
对比传统并网模式,离网绿电直连解决了三个核心痛点:
降本:跳过电网输配环节,大幅压缩用电成本。在DAC运营成本中,电力成本占比普遍超过四成,绿电直连的降本效应直接决定e-SAF能否从实验室走向商业化[2];
溯源:物理隔离保障绿电纯净性,生产出的航油可实现全链路碳追溯,满足国际民航业对SAF的严格碳核算标准;
稳定:专属供电系统可针对化工工艺的用电特性优化,配合电源切换系统保障连续供能。
2026年5月,国家发改委、国家能源局发布《关于有序推动多用户绿电直连发展有关事项的通知》(发改能源〔2026〕688号),明确支持离网型绿电直连模式,为这类项目提供了合规依据[3]。截至目前,全国已有13个省区出台绿电直连专项政策,超80个项目完成审批备案[4]。
e-SAF路线对电解水制氢的需求是刚性的,而离网绿电直连模式将"光伏+电解水+DAC+航油合成"深度绑定。PEM电解槽因其快速动态响应特性,与离网光伏的波动性天然适配,有望成为此类项目的首选技术路线。
二、政策端:三大文件构成完整顶层设计
1、5大城市群氢能试点落地,单个最高奖16亿
8月15日,工信部、财政部、发改委联合发布通知,原则同意京津冀、大湾区、东北(含蒙东)—长三角、新疆—成渝地区双城经济圈、黄河几字弯—中原等5个城市群开展氢能综合应用试点,试点为期4年[5]。
中央财政采取"以奖代补"方式支持,单个城市群奖励上限不超过16亿元。试点明确了"1+N+X"的应用生态:燃料电池汽车为通用场景,绿色氨醇、氢基化工原料替代、氢冶金、掺氢燃烧为工业场景,船舶、航空、轨道交通等为创新场景[6]。
通知特别强调,要防止"小而全"、一哄而上、低水平重复建设,奖励资金必须切实降低用氢成本并传导至终端。对进展不及预期的城市群,将扣减或暂停中央财政奖励资金[5]。
绿色氨醇首次被纳入国家级氢能试点的核心工业场景,意味着PEM电解水制氢作为绿色甲醇、绿色氨的关键上游装备,将直接受益于试点城市群的项目落地。5大城市群覆盖了从东北到华南、从东部沿海到西部资源地的广阔区域,市场增量空间可观。
2、"十五五"碳达峰方案与绿色燃料报告:顶层定调
今年7月,国务院印发《"十五五"碳达峰行动方案》,明确将绿色氢氨醇、生物柴油、可持续航空燃料列为重点推广品类,提出"积极推进绿色氢氨醇、生物柴油、可持续航空燃料等绿色燃料应用",并将氢能、绿色燃料列为培育发展的绿色低碳产业[7]。
8月5日,国家能源局发布我国首份全国性绿色燃料全景报告《中国绿色燃料发展报告(2026)》。报告显示,截至2025年底,我国已建成绿色燃料总产能约800万吨/年油当量,其中绿色甲醇、绿色合成氨和绿色航空燃料产能分别达到38万吨/年、70万吨/年和170万吨/年,整体供应能力居全球首位[8]。
国际层面,欧盟已将航运业纳入碳市场,并通过FuelEU Aviation政策强制要求民航航班掺混SAF,2025年掺混比例达2%、2035年达20%、2050年达70%[9]。内外政策双重驱动下,绿色燃料的需求确定性持续增强。
三、产业链观察
政策——场景——装备三重增量传导
从"十五五"碳达峰方案到氢能综合应用试点,再到绿电直连多用户政策,顶层设计已从原则性指引细化到可落地的资金支持和合规路径。2026年上半年密集出台的多项政策,标志着氢能产业已从示范培育期进入规模成长期。绿色甲醇从5万吨示范扩至20万吨级项目,e-SAF从实验室走向千吨级中试,燃料电池汽车与工业应用并轨推进——下游应用场景不再是单点突破,而是多元爆发。
料发展报告(2026)》预测,到2030年全球绿色燃料需求将达到约千万吨油当量,到2050年将超过亿吨油当量[8]。下游场景的多元化直接拉动上游制氢设备需求。值得注意的是,离网绿电直连、波动性新能源消纳等新兴场景,对电解槽的动态响应能力提出了更高要求,PEM技术路线的竞争优势在此类场景中更为突出。
对PEM电解水制氢企业而言,当前有三个方向值得重点布局:一是绿色甲醇/SAF新建项目的设备招标窗口,二是5大试点城市群的本地化市场机会,三是"离网绿电+PEM制氢"组合方案的场景化创新。产业风口已至,关键在于谁能率先完成从技术领先到规模化交付的跨越。
参考文献:
[1] 洮南市发改局. 洮南市绿氢耦合生物质绿色醇油一体化项目备案公示, 2026年7月.
[2] 宁夏回族自治区发改委. 碳生万物千吨级DAC可持续航空燃油中试项目离网绿电直连系统备案证, 2026年8月.
[3] 国家发展改革委, 国家能源局. 关于有序推动多用户绿电直连发展有关事项的通知(发改能源〔2026〕688号), 2026年5月.
[4] 中国能源报. 绿电直连赋能产业绿色转型, 2026年5月11日.
[5] 工业和信息化部, 财政部, 国家发展改革委. 关于同意京津冀等5个城市群开展氢能综合应用试点工作的通知, 2026年8月15日.
[6] 工业和信息化部, 财政部, 国家发展改革委. 关于开展氢能综合应用试点工作的通知(工信部联节〔2026〕59号), 2026年3月.
[7] 国务院. "十五五"碳达峰行动方案, 2026年7月.
[8] 国家能源局. 中国绿色燃料发展报告(2026), 2026年8月.
[9] 中国石油化工集团有限公司设计概预算技术中心站. 欧洲绿色燃料政策法规进展, 2026年5月.
本文首发于山海氢,转载请注明出处。文中涉及的数据和观点均基于***息整理,不构成投资建议。
